Prime de partage de valeur + Nouveautés 2024*
Mise àà jour 2024 :

Erratum du 13 décembredécembre 2022
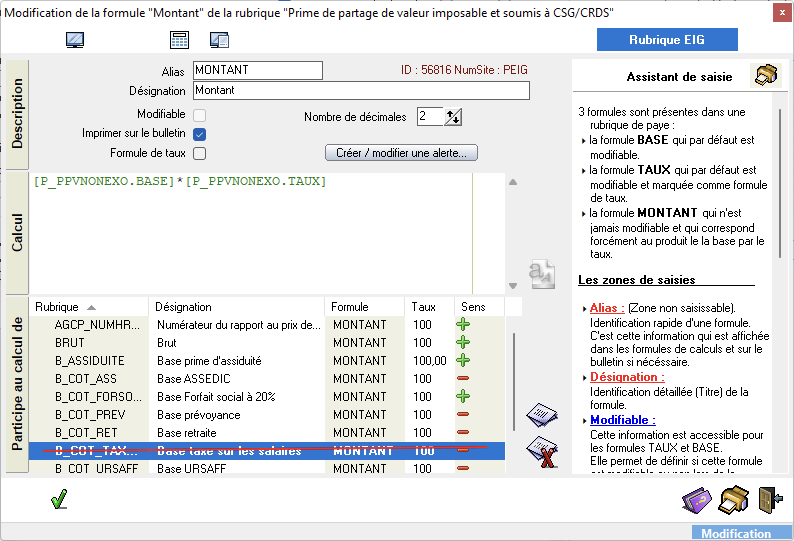
- Pour la prime de partage imposable (rubrique P_PPVNONEXO),
utiliséeutilisée pour les salairessupérieurssupérieursàà 3 SMIC, elle soumiseàà cotisation : - CSG-CRDS
- ET taxe sur les salaires
Dans la formule montant montant de la rubrique rubrique P_PPVNONEXO, assurez-vous de retirer la référenceréférence àà la rubrique B_COT_TAXESAL
Erratum du 26 octobre 2022
- Pour les CDD et les
intérimairesintérimaires, la primen’n’est pas incluse dans la base de calcul del’indemnitél’indemnité de fin de contrat ou de fin de mission (Q/R 3.9). - Plus
généralement,généralement, ellen’n’est en principe pas non plus prise en compte dans le calcul desindemnitésindemnités de rupture du contrat de travail. -
Le BOSS indique
néanmoinsnéanmoins que la PPV peut entrer en compte dansl’l’assiette derémunérationrémunération servantàà calculerl’indemnitél’indemnité de licenciement, si la prime estverséeversée demanièremanièrerécurrenterécurrente etrégulièrerégulière (exex : tous les ans).En revanche, si est
attribuéeattribuée demanièremanière nonrécurrenterécurrente (versement demanièremanièrealéatoirealéatoired’d’uneannéeannée surl’l’autre), ellen’n’est pas prise en compte.

Il faut également ajouter NETSOCIAL
Il n'y a pas de précisionprécision concernant l'assiette CP pour comparatif 10%, de notre point de vue il est nécessairenécessaire de l'enlever égalementégalement
Pour la prime de partage non exonéréeexonérée (rubrique P_PPVNONEXO) pas de précisionsprécisions non plus mais il est peu probable que le seuil d'exonérationexonération soit atteint.
PPV = Prime facultative. Voir : https://www.service-public.gouv.fr/particuliers/vosdroits/F35235
Selon la jurisprudence, pour êtreêtre prises en compte dans le calcul de l'indemnitéindemnité de congéscongés payés,payés, les primes doivent répondrerépondre aux critèrescritères cumulatifs suivants :
PrésenterPrésenter uncaractèrecaractère obligatoire pourl’l’employeur : ne pasêtreêtre facultatives ou exceptionnelles.
Les élémentséléments de salaire àà intégrerintégrer dans la base de calcul des indemnitésindemnités de congéscongés payéspayés doivent êtreêtre obligatoires pour l’l’employeur. C’C’est pourquoi toutes les primes exceptionnelles et purement facultatives doivent êtreêtre exclues de la base de calcul de l’indemnitél’indemnité de congéscongés payéspayés (cass. soc. 20 juin 1962, BC V n°n° 568).
PréambulePréambule
La PPV peut
Modifications du logiciel
Le gestionnaire de rubrique doit êtreêtre en version 58
4 rubriques ont étéété crééescréées :
- P_PPVEXO: Rubrique de paye saisissable en variable de paye qui permet de saisir la prime non imposable et totalement
exonéréeexonérée de charges sociales . A n'utiliser que pour lessalariéssalariés dont le revenu estinférieurinférieuràà 3 SMIC annuel et uniquement jusqu'au 31décembredécembre 2023. Cette rubrique est nonproratisée.proratisée. - P_PPVNONEXO : Il s'agit cette fois de la prime de partage soumise
àà cotisation CSG/CRDS,àà taxe sur les salaires et imposable. Elle n'estàà saisir que pour lessalariéssalariés dont le revenu estsupérieursupérieuràà 3 SMIC annuel ou, pour tous lessalariéssalariésàà partir du 1er janvier 2024 - BC_PPV : Base de cotisation de la prime de partage de valeur. Contient la somme des deux rubriques
précédentesprécédentes - COT_PPV : Rubrique de cotisation permettant de
déclarerdéclarer le montant de la prime en DSN pour ladéclarationdéclarationàà l'URSSAF. Il convient d'utiliser le gestionnaire derégimerégime afin d'ajouter cette cotisation pour tous lesrégimes.régimes. Dans leparamétrageparamétrage pardéfaut,défaut, codifiez cette rubrique pour l'envoyer en DSN avec le code CTP 510, qualifiant 920 autre assiette et rien au niveau nominatif. Ce code CTPàà un tauxààzérozéro donc n'influera pas sur le montant de cotisation du.
Mise en place dans la GRH
Gestionnaire de régimerégime
En premier lieu, il convient d'utiliser le gestionnaire de régimerégime afin d'ajouter la rubrique COT_PVV àà tous les régimes,régimes, comme indiquéindiqué précédemment.précédemment. Indiquer le CTP 510 en base autre

Affectez cette cotisation àà tous les régimesrégimes concernésconcernés
Gestionnaire de rubrique
En fonction de votre situation il convient d'ajuster certains paramètresparamètres dans les rubriques créées.créées.
P_PPVEXO : Prime de partage de la valeur exonéréeexonérée et non imposable
La rubrique n'est pas proratée,proratée, n'est saisissable qu'en variable de paye et entre dans le net, l'assiette de congécongé payépayé et la base précarité.précarité. La rubrique est comptabiliséecomptabilisée avec le profil comptable NET
P_PPVNONEXO : Prime de partage de valeur imposable soumis àà CSG/CRDS et àà taxe sur les salaires
La rubrique n'est pas proratée,proratée, n'est saisissable qu'en variable de paye et entre dans le net, l'assiette de congécongé payépayé et la base précarité.précarité.La rubrique est comptabiliséecomptabilisée avec le profil comptable rémunérationrémunération du brut.
Convention 51
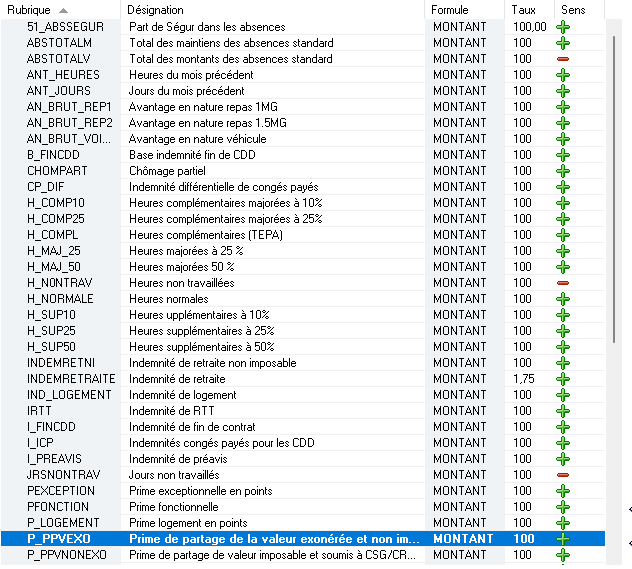
Pour les conventions 51, si vous n'utilisez pas le mode de calcul de décentraliséedécentralisée FEHAP (2018) (Voir constante), vous devez, si vous le désirezdésirez ajouter les rubriques précédentesprécédentes àà la base prime décentraliséedécentralisée (B_PRIMEDECENT). Cette dernièredernière devrait ressembler àà çaça :
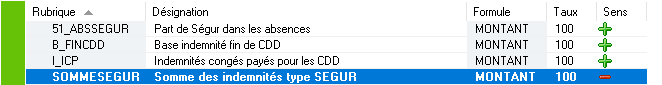
En revanche si vous utilisez le mode de calcul de prime décentralisédécentralisé FEHAP, la rubrique B_PRIMEDECENT utilise la rubrique B_FINCDD, il n'y a donc pas lieu d'ajouter la rubrique P_PPVEXO
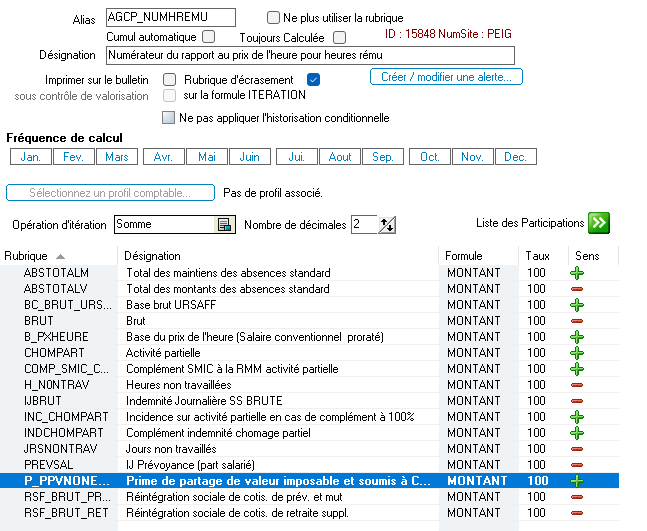
AGCP_NUMHREMU
La prime de partage soumise uniquement àà CSG/CRDS ne doit pas êtreêtre prise en compte pour le calcul des heures utiliséesutilisées pour l'AGCP. En conséquence,conséquence, elle doit êtreêtre ajoutéeajoutée àà la rubrique AGCP_NUMHREMU (puisque le brut est ajouté)ajouté) . Cela doit êtreêtre déjàdéjà le cas et il n'y a en principe pas de modification àà effectuer.
ParamétrageParamétrage du bulletin
Par défaut,défaut, une rubrique de paye crééecréée via la mise àà jour du gestionnaire de rubrique est inséréeinsérée dans le groupe des rubrique de brut. Pour la rubrique P_PPVEXO qui est une rubrique de NET, il convient de la replacer dans le groupe NET via le menue AutresAutres paramètres\Paramètresparamètres\Paramètres du bulletin.
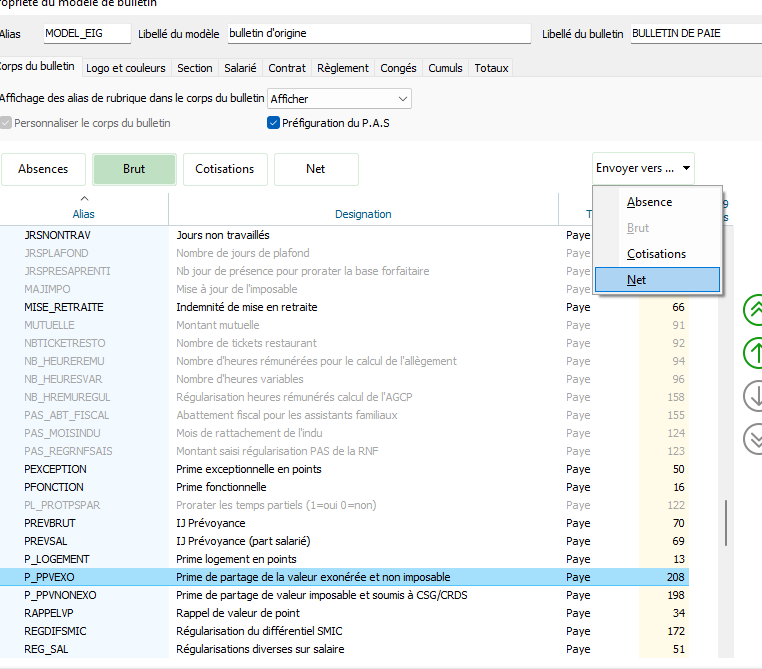
Vous pouvez ensuite dans le groupe NET, la positionner ou vous le désirez.désirez.
ParamétrageParamétrage DSN
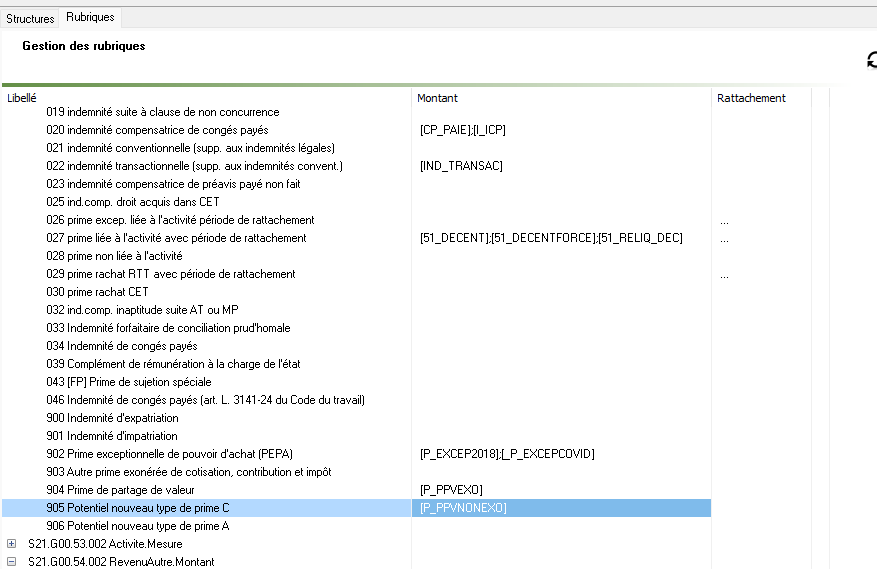
Les rubriques de paye doivent êtreêtre déclaréesdéclarées dans le bloc 52 Primes Primes avec le code 904 : Prime de partage de valeur pour la rubrique P_PPVEXO prime de partage exonéréexonéré et non imposable et avec le code 905 potentiel nouveau type prime C pour la rubrique P_PPVNONEXO prime de partage de valeur exonéréexonéré et imposable
Cas particuliers
Plusieurs cas particuliers ne sont pas traitéstraités dans le logiciel EIG. Toutefois, ce sont des cas marginaux qui ne devraient pas survenir.
Plafonnement
La prime est plafonnéeplafonnée àà 3000€3000€ annuel (6000€6000€ dans certains cas, notamment pour les usagers d'ESAT).
La partie supérieuresupérieure est donc soumise àà l'impôtimpôt et soumise àà cotisation comme n'importe quel autre prime. Le programme ne gèregère pas le dépassement,dépassement, c'est àà dire que si vous versez 2000€2000€ en septembre 2022 puis 2000€2000€ en décembre,décembre, il faudra impérativementimpérativement utiliser créercréer une autre rubrique pour la partie de décembredécembre et scinder la prime de décembredécembre en deux parties.
Fractionnement
La PPV peut êtreêtre verséeversée en une ou plusieurs fois, dans la limite d’d’une fois par trimestre, au cours de l’annéel’année civile.
Le programme ne vérifievérifie pas que la prime a déjàdéjà étéété verséeversée dans le trimestre.
D'autre part, si la prime est verséeversée en plusieurs fois, la DSN généréegénérée ne rattachera pas la prime àà la périodepériode de rattachement d'origine. Toutefois, çaça n'est pas trèstrès important si tous les versements sont fait dans l'annéeannée de rattachement.
Cela sera plus problématiqueproblématique si par exemple le premier versement est fait en Septembre 2022 et le deuxièmedeuxième versement en janvier 2023 car dans ce cas, le deuxièmedeuxième versement sera considéréconsidéré comme faisant partie de l'annéeannée 2023.
NOUVEAUTES 2024 + Mise àà jour Avril 2024
Nombre de PPV pouvant êtreêtre verséesversées par an - Avant le 01/04/24
Suite àà la loi Partage de la valeur du 29 Novembre 2023, il est maintenant possible de verser deux PPV par annéeannée civile dans la limite d'un versement par trimestre.
Chaque prime attribuéeattribuée étantétant une prime autonome, il faut un acte de mise en place par prime. Ainsi, l'employeur doit conclure un accord ou prendre une décisiondécision unilatéraleunilatérale pour chaque prime.
Quand 2 PPV sont verséesversées dans une mêmemême annéeannée civile, leurs montants cumuléscumulés sont exonérésexonérés dans la limite globale de 3000€3000€ ou 6000€6000€ par an selon le cas.
Nombre de PPV pouvant êtreêtre verséesversées par an - A partir du 01/04/24
ÀÀ l'occasion d'une mise àà jour du BOSS, la Direction de la sécuritésécurité sociale apporte des précisionsprécisions sur la prime de partage de la valeur (PPV) « « nouvelle formule »formule ». Elle préciseprécise notamment qu'il est possible de verser jusqu’àjusqu’à deux fractions de PPV au cours d’d’un mêmemême trimestre, dèsdès lors que c’c’est au titre de deux primes distinctes.Actualité
Actualité BOSS du 19 avril 2024 ; BOSS, Prime de partage de la valeur, Q/R 6.2 modifiée
modifiée
https://boss.gouv.fr/portail/accueil/mesures-exceptionnelles/protection-pouvoir-dachat.html#titre-6-versement-et-declaration-de-la-62-la-prime-peut-elle-etre-verse
ExonérationsExonérations sociales et fiscales de 2024 àà 2026
Dans la limite applicable (3000 ou 6000€6000€ par annéeannée civile par bénéficiaire)bénéficiaire), la PPV est exonéréeexonérée de toutes cotisations sociales d'origine légalelégale ou conventionnelle (parts salariale et patronale; contribution formation, taxe d'apprentissage et de participation construction (Loi 2022-1158 du 16/08/2022 modifiée)modifiée). Cette exonérationexonération joue quelque soit la rémunérationrémunération du salarié.salarié.
En 2024, 2025 et 2026, le régimerégime renforcérenforcé d'exonérationexonération de la PPV est recentrérecentré sur les entreprises de moins de 50 salariés,salariés, conformémentconformément àà la loi Partage de la valeur (loi 2023-1107 du 29/11/23).
Dans ces entreprises, en plus de l'exonérationexonération sociale précitée,précitée, les PPV verséesversées àà des salariéssalariés rémunérésrémunérés moins de 3 SMIC sur les 12 mois précédentsprécédents le versement de la prime sont égalementégalement exonéréesexonérées de :
- de CSG/CRDS et d'impôtimpôt sur le revenu, dans la limite de 3000 ou 6000€6000€ par an et par bénéficiairebénéficiaire
A contrario, de 2024 àà 2026, pour les salariéssalariés rémunérésrémunérés 3 SMIC et plus des entreprises de moins de 50 salariés,salariés, ainsi que pour tous les salariéssalariés des entreprises de 50 salariéssalariés et plus, la PPV est assujettie :
- àà CSG/CRDS (aprèsaprès abattement de 1.75%),
- àà l'impôtimpôt sur le revenu, sauf si la prime est affectéeaffectée dans un délaidélai fixéfixé par décretdécret àà un plan d'épargne,épargne, auquel cas, elle est exonéréeexonérée dans la limite de 3000€3000€ ou 6000€6000€ par an et par bénéficiaire.bénéficiaire.
PrécisionPrécision sur le seuil de 3 SMIC :
Sans changement, le SMIC servant au calcul de ce plafond correspond au SMIC applicable durant les 12 mois précédantprécédant le versement de la prime. Si celui-ci varie au cours des 12 derniers mois, le seuil est obtenu en multipliant par 3 la moyenne pondéréepondérée des différentesdifférentes valeurs du SMIC applicable au cours de cette période.période.
Le seuil de 3 SMIC est proratiséproratisé selon les mêmesmêmes règlesrègles que celles prévuesprévues pour la RGCP en cas de temps partiel, d'entrée/entrée/sortie en cours d'annéeannée ou d'absences. Mais il ne peux pas faire l'objet de majoration au titre du nombre d'heures supplémentairessupplémentaires ou complémentairescomplémentaires réalisées,réalisées, de sorte que le SMIC est calculécalculé sur la base de la duréedurée légalelégale du travail.
La rémunérationrémunération àà comparer au seuil de 3 SMIC s'entend de l'assiette des cotisations de SS (y compris par exemple les indemnitésindemnités de fin de contrat, s'il y a lieu). En cas de versement de la PPV en plusieurs fractions, la limite devra s'apprécierapprécier àà la date du premier versement.
A Partir de 2027 :
CôtéCôté fiscal, la PPV sera en principe assujettie àà l'impôtimpôt sur le revenu, sauf en cas d'affectation sur un plan d'épargne.épargne.
A mois que d'ici là,là, le régimerégime renforcérenforcé d'exonérationexonération soit prolongéprolongé ou pérennisé. pérennisé.
ParamétrageParamétrage àà faire pour 2024 (Entreprises de 50 salariéssalariés et plus)
* Entreprises de 50 salariéssalariés et plus :
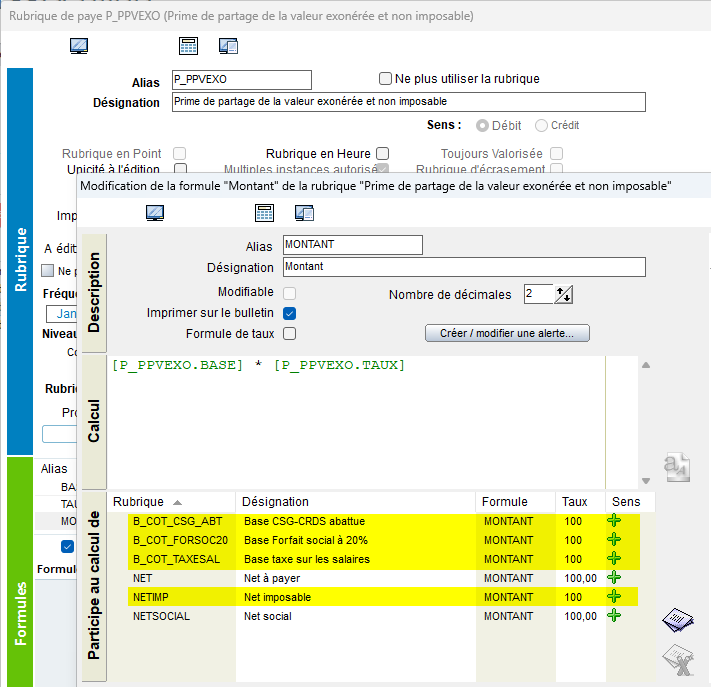
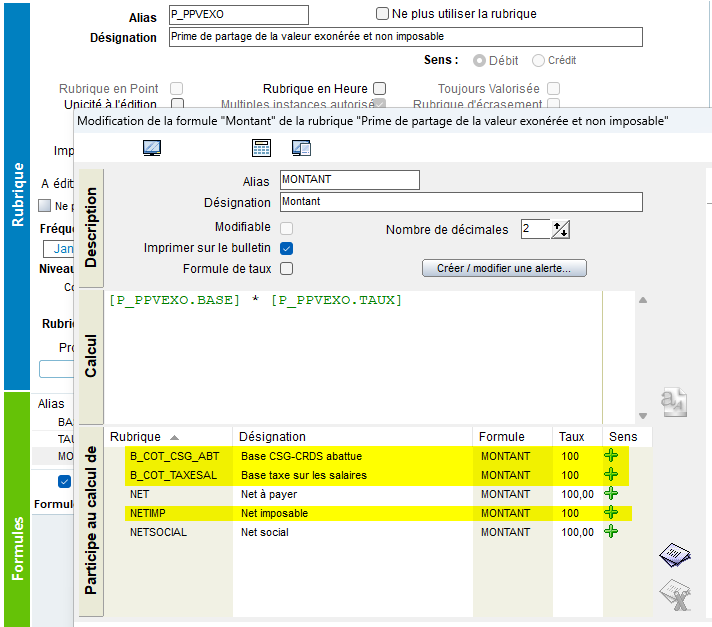
Il faut ajouter la PPV EXO dans :
- La base CSG Abattue Abattue
- La base taxe sur salaire
- Le net imposable
* Entreprises de 250 salariéssalariés et plus :
En plus des modifications àà faire pour les entreprises de 50 salariéssalariés et plus, il faut ajouter la PPV EXO dans :