
Prime de partage de valeur
Préambule
La PPV peut être versée en une ou plusieurs fois, dans la limite d’une fois par trimestre, au cours de l’année civile. Son régime social et fiscal varie en fonction de la rémunération de l’individu percevant la prime.
Modifications du logiciel
Le gestionnaire de rubrique doit être en version 58
4 rubriques ont été créées :
- P_PPVEXO: Rubrique de paye saisissable en variable de paye qui permet de saisir la prime non imposable et totalement exonérée de charges sociales . A n'utiliser que pour les salariés dont le revenu est inférieur à 3 SMIC annuel et uniquement jusqu'au 31 décembre 2023. Cette rubrique est non proratisée.
- P_PPVNONEXO : Il s'agit cette fois de la prime de partage soumise à cotisation CSG/CRDS et imposable. Elle n'est à saisir que pour les salariés dont le revenu est supérieur à 3 SMIC annuel ou, pour tous les salariés à partir du 1er janvier 2024
- BC_PPV : Base de cotisation de la prime de partage de valeur. Contient la somme des deux rubriques précédentes
- COT_PPV : Rubrique de cotisation permettant de déclarer le montant de la prime en DSN pour la déclaration à l'URSSAF. Il convient d'utiliser le gestionnaire de régime afin d'ajouter cette cotisation pour tous les régimes. Dans le paramétrage par défaut, codifiez cette rubrique pour l'envoyer en DSN avec le code CTP 510, qualifiant 920 autre assiette et rien au niveau nominatif. Ce code CTP à un taux à zéro donc n'influera pas sur le montant de cotisation du.
Mise en place dans la GRH
Gestionnaire de régime
En premier lieu, il convient d'utiliser le gestionnaire de régime afin d'ajouter la rubrique COT_PVV à tous les régimes, comme indiqué précédemment. Indiquer le CTP 510 en base autre

Affectez cette cotisation à tous les régimes concernés
Gestionnaire de rubrique
En fonction de votre situation il convient d'ajuster certains paramètres dans les rubriques créées.
P_PPVEXO : Prime de partage de la valeur exonérée et non imposable
La rubrique n'est pas proratée, n'est saisissable qu'en variable de paye et entre dans le net, l'assiette de congé payé et la base précarité. La rubrique est comptabilisée avec le profil comptable NET
P_PPVNONEXO : Prime de partage de valeur imposable et soumis à CSG/CRDS
La rubrique n'est pas proratée, n'est saisissable qu'en variable de paye et entre dans le net, l'assiette de congé payé et la base précarité.La rubrique est comptabilisée avec le profil comptable rémunération du brut.
Convention 51
Pour les conventions 51, si vous n'utilisez pas le mode de calcul de décentralisée FEHAP (2018) (Voir constante), vous devez, si vous le désirez ajouter les rubriques précédentes à la base prime décentralisée (B_PRIMEDECENT). Cette dernière devrait ressembler à ça :
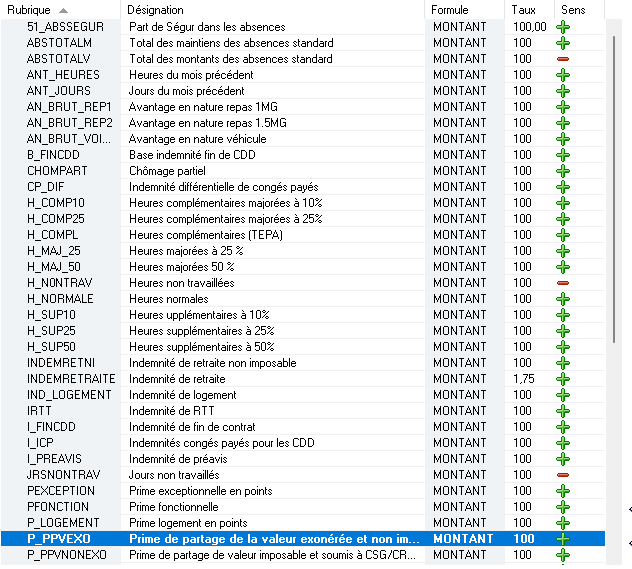
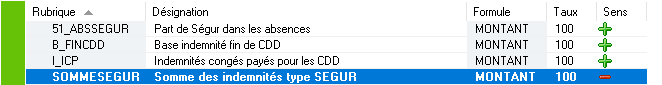
En revanche si vous utilisez le mode de calcul de prime décentralisé FEHAP, la rubrique B_PRIMEDECENT utilise la rubrique B_FINCDD, il n'y a donc pas lieu d'ajouter la rubrique P_PPVEXO
AGCP_NUMHREMU
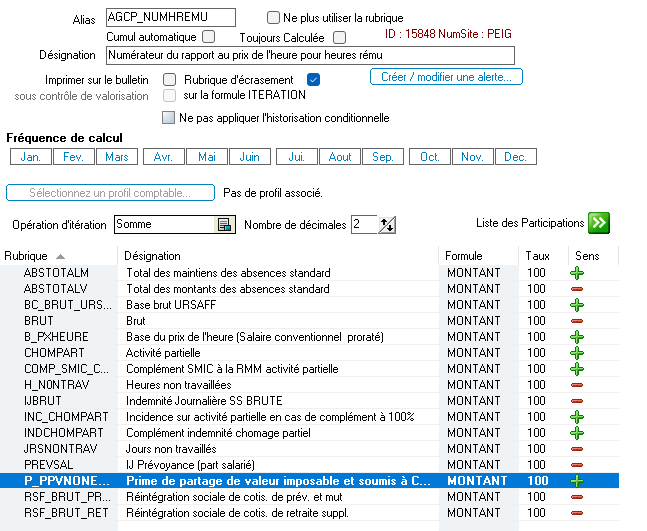
La prime de partage soumise uniquement à CSG/CRDS ne doit pas être prise en compte pour le calcul des heures utilisées pour l'AGCP. En conséquence, elle doit être ajoutée à la rubrique AGCP_NUMHREMU (puisque le brut est ajouté) . Cela doit être déjà le cas et il n'y a en principe pas de modification à effectuer.
Paramétrage du bulletin
Par défaut, une rubrique de paye créée via la mise à jour du gestionnaire de rubrique est insérée dans le groupe des rubrique de brut. Pour la rubrique P_PPVEXO qui est une rubrique de NET, il convient de la replacer dans le groupe NET via le menue Autres paramètres\Paramètres du bulletin.
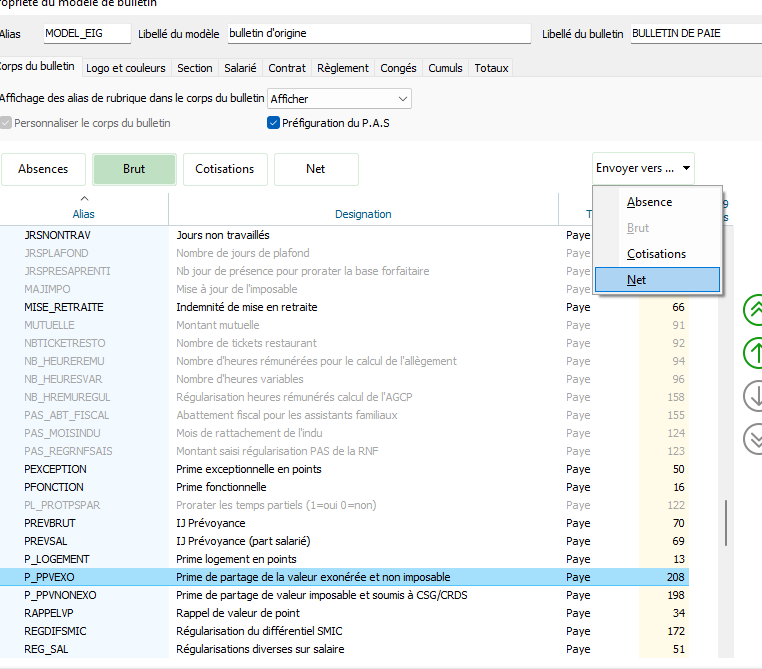
Vous pouvez ensuite dans le groupe NET, la positionner ou vous le désirez.
Paramétrage DSN
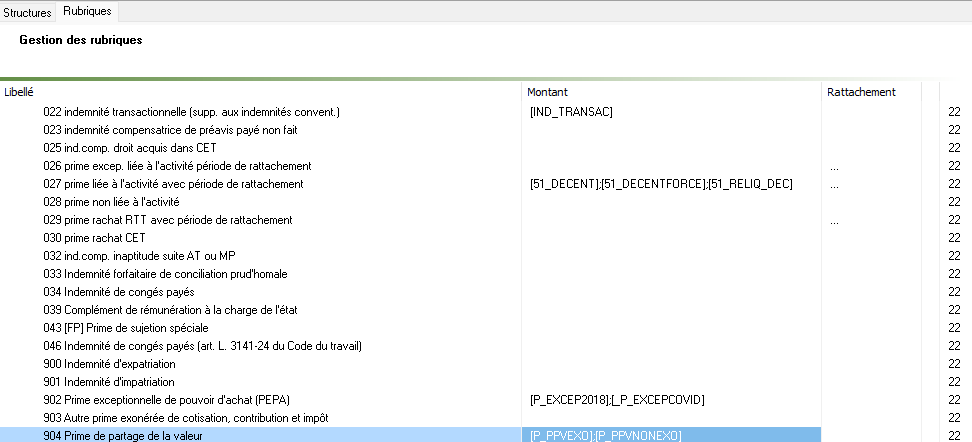
Les rubriques de paye doivent être déclarées dans le bloc 52 Primes avec le code 904 : Prime de partage de valeur
Cas particuliers
Plusieurs cas particuliers ne sont pas traités dans le logiciel EIG. Toutefois, ce sont des cas marginaux qui ne devraient pas survenir.
Plafonnement
La prime est plafonnée à 3000€ annuel (6000€ dans certains cas, notamment pour les usagers d'ESAT).
La partie supérieure est donc soumise à l'impôt et soumise à cotisation comme n'importe quel autre prime. Le programme ne gère pas le dépassement, c'est à dire que si vous versez 2000€ en septembre 2022 puis 2000€ en décembre, il faudra impérativement utiliser créer une autre rubrique pour la partie de décembre et scinder la prime de décembre en deux parties.
Fractionnement
La PPV peut être versée en une ou plusieurs fois, dans la limite d’une fois par trimestre, au cours de l’année civile.
Le programme ne vérifie pas que la prime a déjà été versée dans le trimestretrimestre.
D'autre part, si la prime est versée en plusieurs fois, la DSN générée ne rattachera pas la prime à la période de rattachement d'origine. Toutefois, ça n'est pas très important si tous les versements sont fait dans l'année de rattachement.
Cela sera plus problématique si par exemple le premier versement est fait en Septembre 2022 et le deuxième versement en janvier 2023 car dans ce cas, le deuxième versement sera considéré comme faisant partie de l'année 2023.