
Paramétrage des régimes et DSN des heures supplémentaires et complémentaires - TCR
Vous trouverez ci-dessous un rappel des paramétrages à appliquer pour les heures supplémentaires et complémentaires, qu'elles soient exonérées ou non.
Ci-dessous, le lien Service-Public.fr concernant le fonctionnement de ces heures et des taux à appliquer :
https://www.service-public.fr/particuliers/vosdroits/F2391
Rubriques d'heures supplémentaires et supplémentaires dans EIG
Conseil : Pensez à renommer vos rubriques comme il faut pour mieux vous y retrouver. Voir ci-dessous :
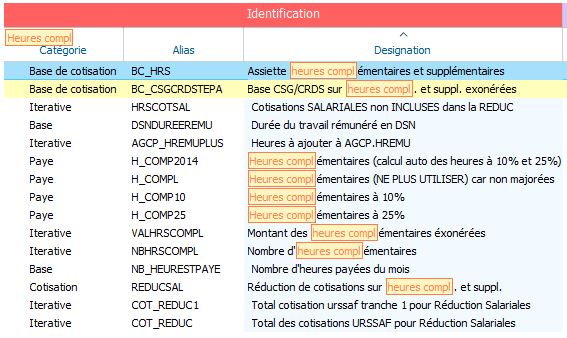
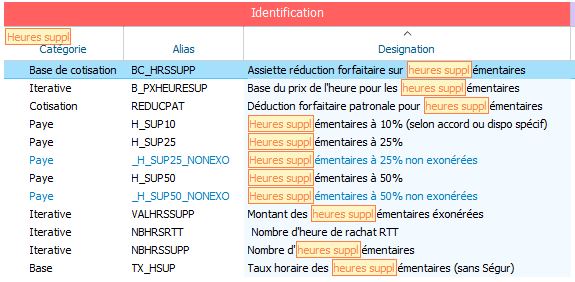
Attention, les heures supplémentaires à 10% (H_SUP10) et les heures complémentaires non majorées (H_COMPL) ne sont pas autorisées en l'absence de dispositions conventionnelles prévues ou d'accords sur le temps de travail (déposés à la DREETS, anciennement la DIRECCTE).

Attention, les rubriques d'heures H_MAJ_25 et H_MAJ_50 ne sont pas bien paramétrées par défaut dans EIG. En effet, elles participent aux nombres d'heures complémentaires tout en étant des heures majorées à 25 et 50% comme les heures supplémentaires. Cela veut dire que par défaut, elles ne tombent pas dans la réduction forfaitaire (patronale) sur les heures supplémentaires (pour les entreprises de moins de 250 salariés).
Ci-dessous, le lien Urssaf.fr pour la déduction forfaitaire patronale pour heures supplémentaires :
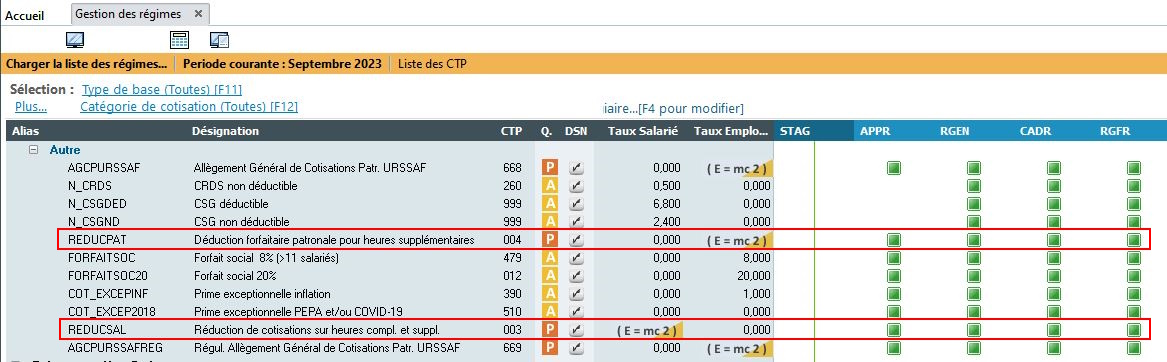
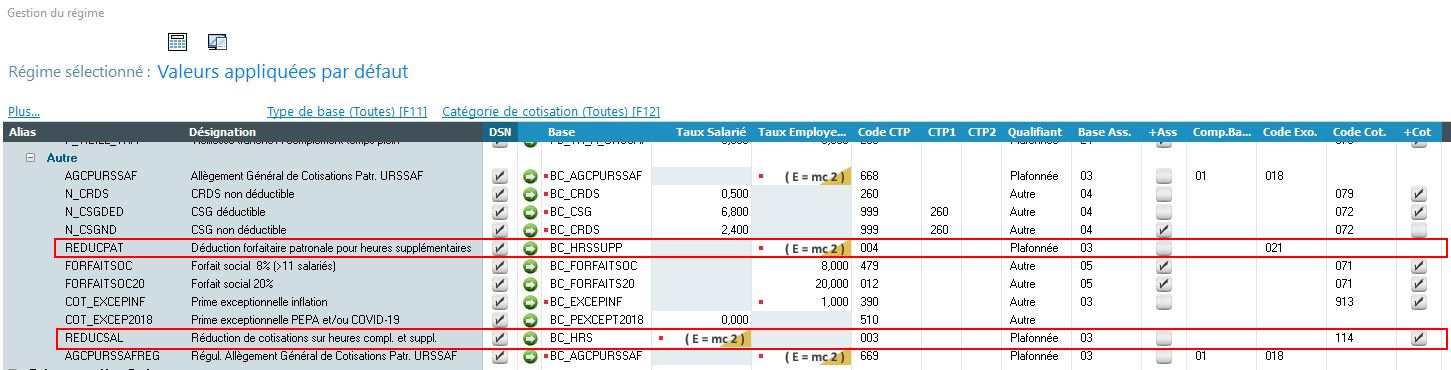
Paramétrage des régimes
- REDUCSAL = Réduction de cotisations salariales sur les heures supplémentaires ET complémentaires exonérées
- REDUCPAT = Déduction forfaitaire patronale pour heures supplémentaires (uniquement)
Attention, la déduction forfaitaire patronale pour heures supplémentaires ne concerne que les associations de moins de 250 salariés. Vous trouverez ci-dessous les différents montants :
- Si votre effectif est inférieur à 20 salariés, le montant de la déduction est alors égal à 1,50 € par heure supplémentaire effectuée.
- Si votre effectif est égal ou supérieur à 20 salariés mais inférieur à 250 salariés, le montant de la déduction est alors égal à 0,50 € par heure supplémentaire effectuée.
Paramétrage DSN des heures supplémentaires et complémentaires
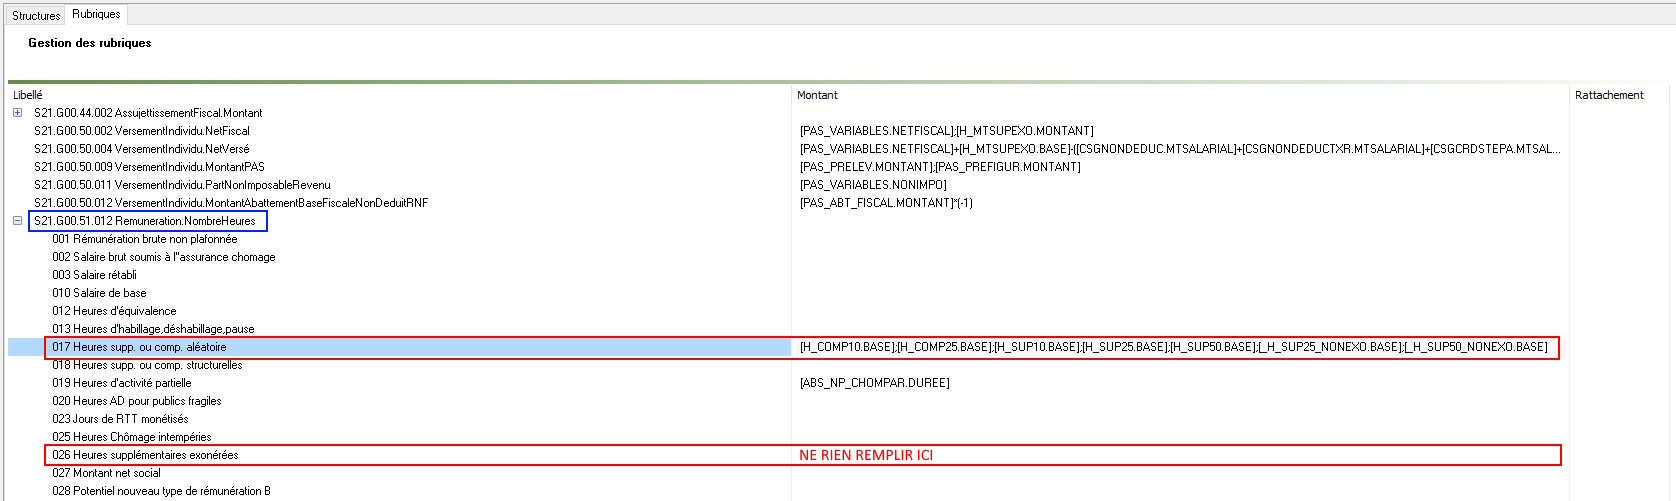
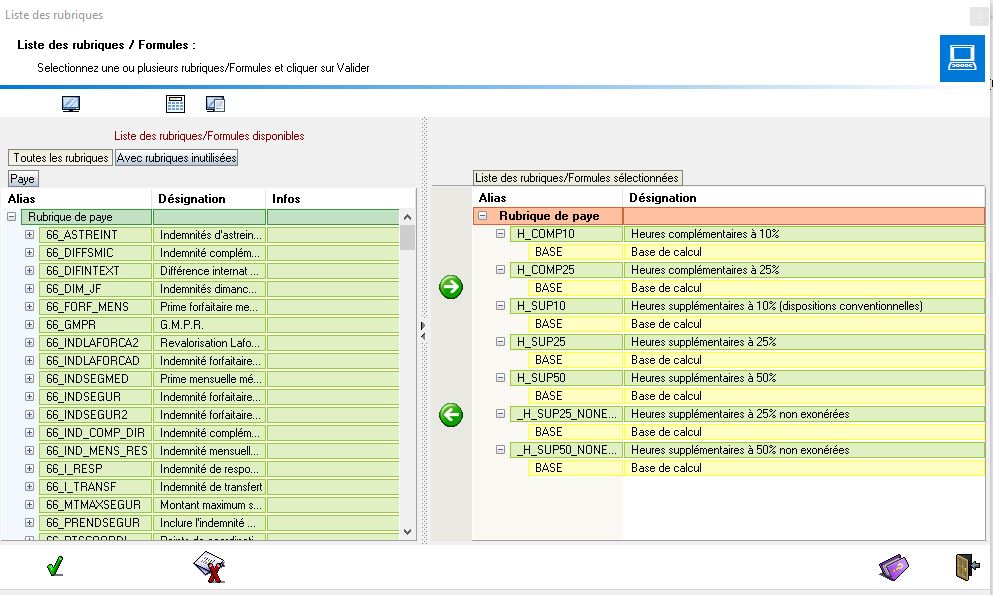
A partir de la norme P24V01, le bloc 51 code 026 n'est plus à alimenter pour les heures supplémentaires / complémentaires.
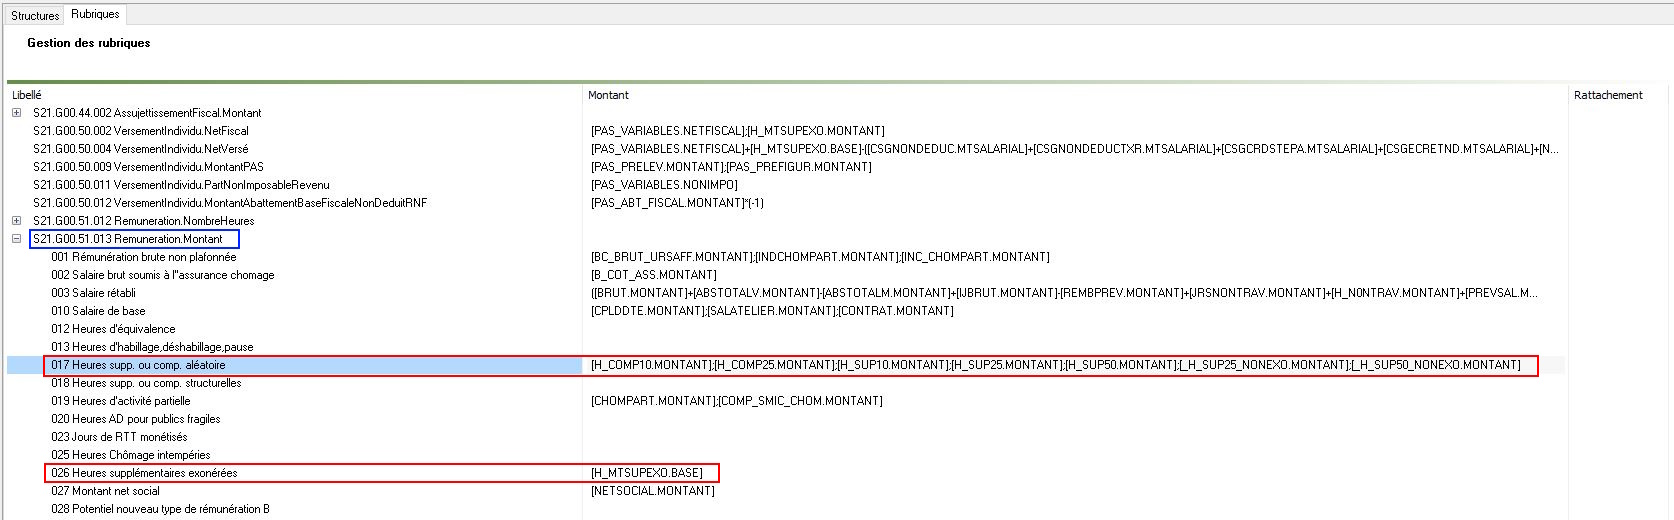
Enlever la rubrique du bloc 51 code 026 et il faut par contre ajouter la rubrique H_MTSUPEXO.BASE au niveau du bloc 58 code 01
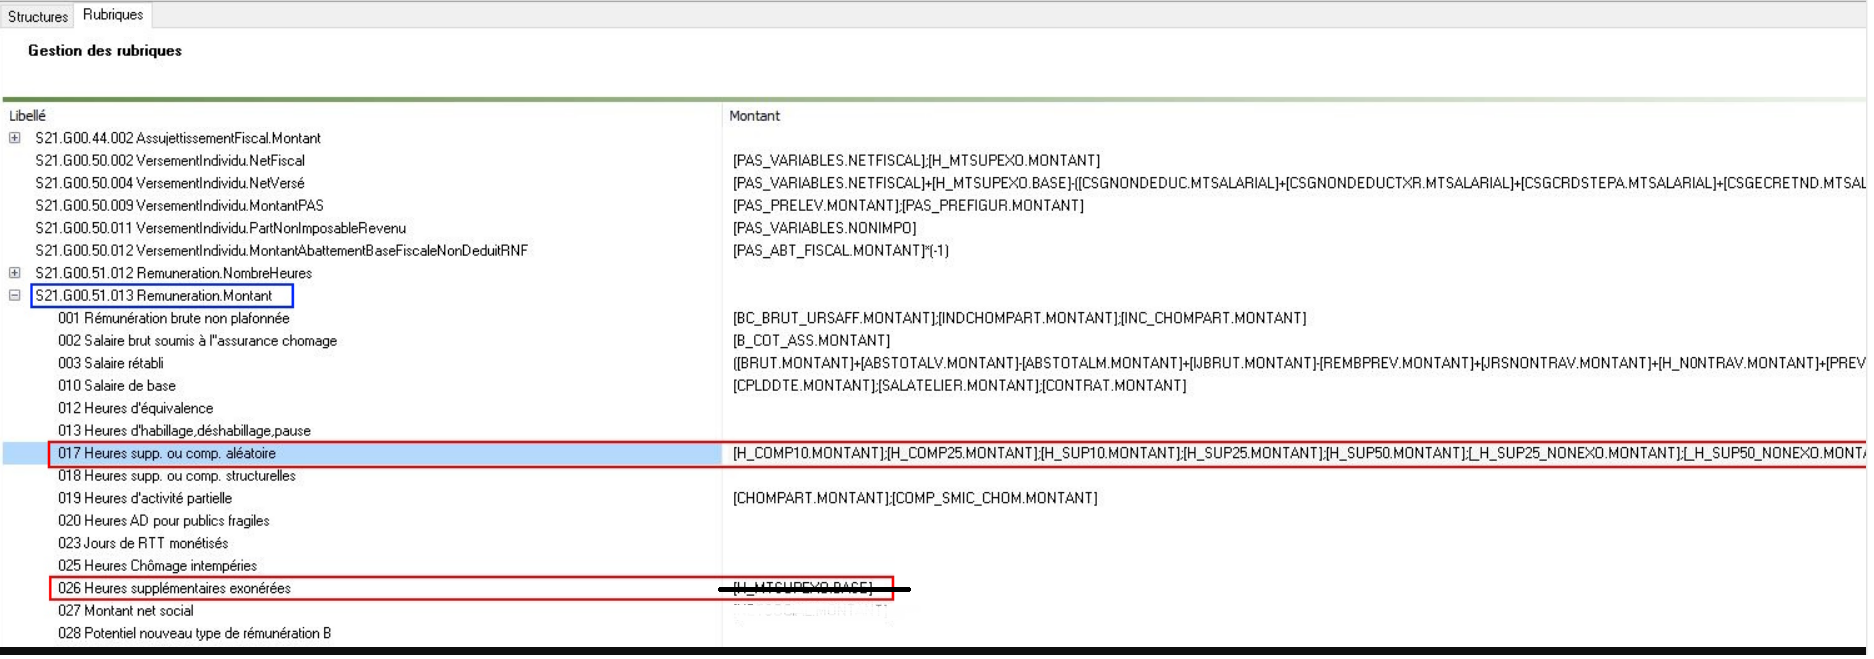
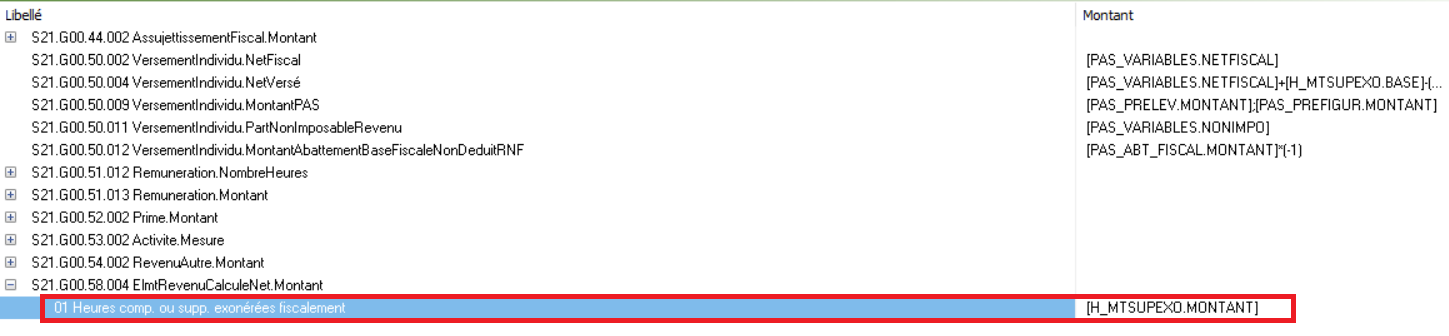

Blocs DSN des heures supplémentaires et complémentaires
Ci-dessous le lien Net-Entreprises.fr sur les modalités déclaratives DSN des heures supplémentaires et complémentaires exonérées :
https://net-entreprises.custhelp.com/app/answers/detail/a_id/2066
Dans notre exemple, la salarié a perçu 11h50 d'heures supplémentaires exonérées pour un montant de 168,82 €.
La réduction de cotisations salariales (11,31%) est de 19,09 € et la déduction forfaitaire patronale est de 5,75 € (0,50 € par heure supplémentaire).
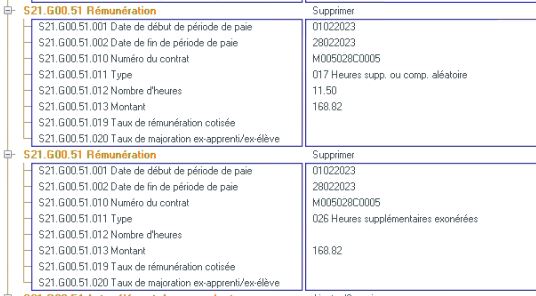
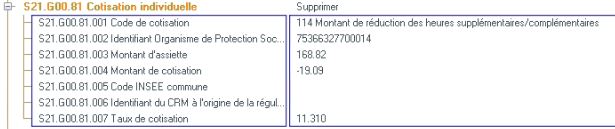
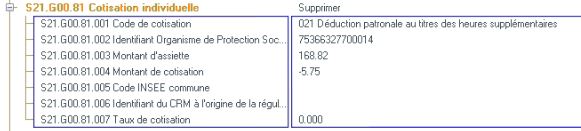
Saisie des heures supplémentaires et complémentaires
Attention très important, il ne faut pas mettre de période de rattachement lors d'une saisie d'heures supplémentaires ou complémentaires. En effet, les heures supplémentaires et complémentaires doivent être datées en PÉRIODE DE VERSEMENT. EIG appliquera par défaut dans les blocs DSN toutes les heures sur la période en cours.
Ci-dessous le lien Net-Entreprises.fr sur les périodes de versement des heures supplémentaires et complémentaires :
https://net-entreprises.custhelp.com/app/answers/detail_dsn/a_id/2066
- Les heures supplémentaires exonérées doivent être datées en période de versement. Les rubriques de datation du bloc « Élément de revenu calculé en net - S21.G00.58 » sont facultatives et ce bloc hérite de la datation du bloc « Versement individu – S21.G00.50 » parent si elles ne sont pas servies.
- Ainsi, les rubriques « Date de début de période de rattachement - S21.G00.58.001 » et « Date de fin de période de rattachement - S21.G00.58.002 » sont à renseigner uniquement quand la datation est différente de celle du bloc « Versement individu - S21.G00.50 » parent (par exemple pour une régularisation). Si ces rubriques sont renseignées, la DGFIP se base sur la donnée renseignée dans la rubrique « Date de fin de période de rattachement - S21.G00.58.002 » pour rattacher les heures supplémentaires exonérées au millésime fiscal.