
Monétisation des jours de RTT acquis de 2022 à 2025
PréambulePréambule
Afin d'amélioreraméliorer le pouvoir d’d’achat, la loi de finances rectificative pour 2022 permet aux salariéssalariés de demander, avec l’l’accord de leur employeur, le rachat de tout ou partie des jours de RTT acquis du 1er janvier 2022 au 31 décembredécembre 2025 pour bénéficierbénéficier d’d’une majoration de salaire assortie d’d’un régimerégime social et fiscal de faveur.
ÀÀ noter : la rémunérationrémunération des jours de repos rachetésrachetés entre, par ailleurs, dans la limite annuelle d'exonérationexonération d'impôtimpôt sur le revenu des heures supplémentairessupplémentaires «« classiques »». On tient donc compte de cette rémunérationrémunération dans la limite d'exonérationexonération fiscale des heures supplémentairessupplémentaires et complémentaires.complémentaires.
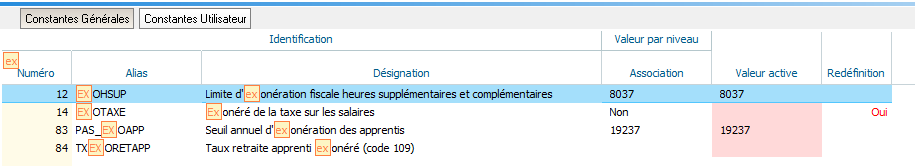
Pour rappel, les heures supplémentairessupplémentaires (et donc égalementégalement les jours de repos rachetés)rachetés) sont exonéréesexonérées d'impôtsimpôts dans une limite fixéefixée par la DGFIP àà 8037€8037€ brut pour l'annéeannée 2022 et 7500€7500€ net. C'est ce dernier montant qu'il convient d'indiquer dans la constante EXOHSUP de l'écranécran des des constantes généralesgénérales :
En revanche, il n'y a pas de limite pour l’exonérationl’exonération des cotisations salariales.
Contrairement aux heures supplémentairessupplémentaires (donc la déductiondéduction patronale peut s'appliquer pour les entreprises de 20 àà 250 salariéssalariés cf documentation), la déductiondéduction patronale pour le rachat des jours de RTT ne concerne que les entreprises de moins de 20 salariés.salariés.
Modifications du logiciel
Le principe est le mêmemême que pour le calcul de la réductionréduction salariale et patronale pour les heures supplémentaires.supplémentaires. Toutefois, les rubriques utiliséesutilisées pour ce calcul (REDUCSAL et DEDUCPAT) ne peuvent pas êtreêtre réutiliséesréutilisées car la déclarationdéclaration en DSN n'utilise pas les mêmesmêmes codes CTP.
Le gestionnaire de rubrique doit êtreêtre en version 61.
6 rubriques ont étéété crééescréées :
- RTTPAYEEXO : rubrique de paye
àà saisir enélémentélément variable. La rubrique doitêtreêtre saisie de lamanièremanière suivante :- En base saisir le nombre d'heures
équivalentéquivalent aux jours de RTTrachetés.rachetés. Un jour de RTTéquivautéquivautàà 7 heures. - En taux, saisir le taux
àà appliquer qui correspond au montant du rachat RTT.
- En base saisir le nombre d'heures
Les journéesjournées ou demi-journéesjournées auxquelles le salariésalarié a renoncérenoncé sont travailléestravaillées et donnent lieu àà une majoration de salaire au moins égaleégale au taux de majoration de la premièrepremière heure supplémentairesupplémentaire applicable dans l’l’entreprise.
Il vous appartient de définirdéfinir le taux àà appliquer pour que le montant du rachat des RTT soit correct
https://net-entreprises.custhelp.com/app/answers/detail_dsn/a_id/2604/kw/rtt
- RTTPAYENEXO : rubrique de paye
àà saisir enélémentélément variable. Il faut saisir le montant des jours RTTrachetésrachetés et nonexonérésexonérés
Cette rubrique a étéété rendue inactive car elle est inutile : En effet, comme indiquéindiqué précédemment,précédemment, le montant des jours de RTT est exonéréexonéré de cotisation sociale sans limite. Et la limite d'imposition est automatiquement calculéecalculée en saisissant la rubrique RTTPAYEEXO
-
VALRTT : Valeur des jours de RTT
rachetés.rachetés. Egalàà RTTPAYEEXO.MONTANT.UtiliséUtilisé par la rubrique BC_RTT pour le calcul de laréductionréduction salariale. - NBHRSRTT : rubrique
itérativeitérative contenant la somme des rubriques RTT. Doitêtreêtre au minimumégalégalàà RTTPAYEEXO.BASE. Nombre d'heureséquivalentéquivalent aux jours de RTTrachetés.rachetés.UtiliséUtilisé par la rubrique BC_HRSRTT pour le calcul de ladéductiondéduction patronale. - BC_HRSRTT : Base de cotisation
utiliséeutilisée par la cotisation REDUCRTTPAT. Estégaleégale au montant de la rubrique NBHRSRTT. Il s'agit donc du nombre d'heureséquivalentéquivalent aux jours de RTTrachetés.rachetés. -
BC_RTT : Base de cotisation
utiliséeutilisée par la cotisation REDUCRTTSAL . Estégaleégale au montant de la rubrique VALRTT. Il s'agit donc du montant brut des jours de RTTrachetés.rachetés. - REDUCRTTSAL : C'est l'
équivalentéquivalent de la rubrique REDUCSAL. - REDUCRTTPAT : C'est l'
équivalentéquivalent de la rubrique REDUCPAT
-
- PLAFRTT : Plafonnement de la
réductionréduction RTT - NETRTT : Calcul du taux NET RTT
- MTHRSIMP : Montant brut des heures & RTT imposables.
- PLAFRTT : Plafonnement de la
- MTHRSNIMP : Cette rubrique existait pour calculer le montant brut des heures & RTT non imposables
D'autres rubriques ont étéété ajoutéesajoutées et sont égalementégalement utiliséesutilisées par les rubriques d'heures supplémentairessupplémentaires
- H_MTSUPEXO : Montant net des heures supp. & RTT
exonéréesexonérées non imposables - H_MTSUPEXOIMP : Montant net des heures supp. & RTT
exonéréesexonérées imposables
Mise en place dans la GRH
VérificationVérification des rubriques
VérifierVérifier lest rubriques suivantes :
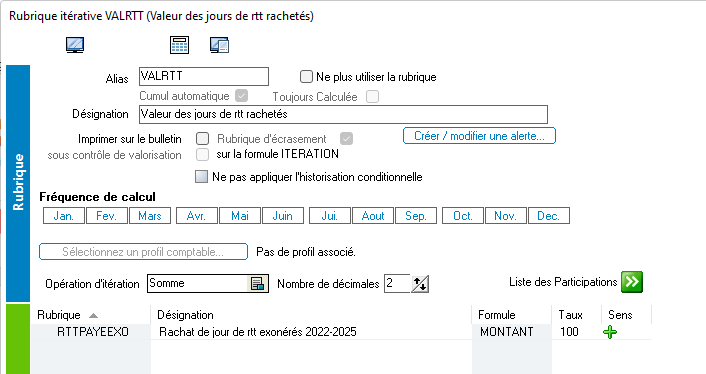
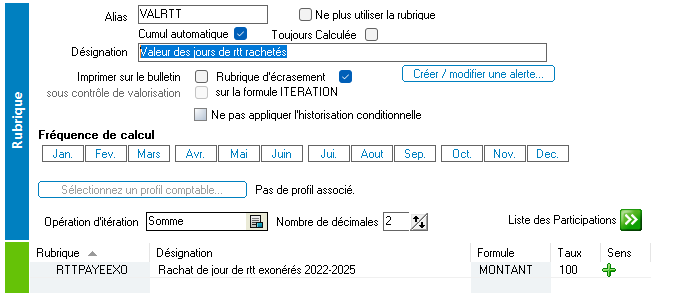
VALRTT : Rubrique itérativeitérative : Valeur des jours de RTT rachetés.rachetés. doit contenir au minimum RTTPAYEEXO.MONTANT
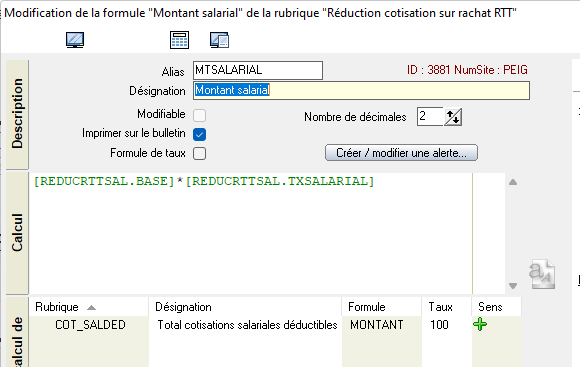
REDUCRTTSAL : RéductionRéduction cotisation sur rachat RTT : VérifierVérifier que la formule MTSALARIAL participe àà COT_SALDED
Gestion des constantes
VérifierVérifier la valeur des constantes :
- EXOHSUP : Limite d'
exonérationexonération fiscale heuressupplémentaires.supplémentaires.ÉgalÉgalàà8037€8037€ pour l'annéeannée 2022. - TXREDUCMAX : Taux maximum de
réductionréduction salariale - NBSALARIE0101 : Nombre de
salariéssalariés au 1er janvier - MTREDUCHEURE : Montant de la
réductionréduction patronale pour une heuresupplémentaire.supplémentaire. Si cette constante estlaisséelaisséeààzéro,zéro, le programme calcule ce montant en fonction de la constante NBSALARIE0101. Cettedernièredernière solution estpréférablepréférable car pour une entreprise de 20àà moins de 250salariés,salariés, il n'y a pas dedéductiondéduction patronale pour le rachat desRTTRTT . Ladéductiondéduction forfaitaire de 1.50€50€àà appliquer les entreprises de moins de 20salariéssalariés et de 0.50€50€ pour les entreprises de 20àà moins de 250salariés.salariés.
Codification DSN
Dans le paramétrageparamétrage des rubriques plusieurs blocs/code sont àà vérifier/vérifier/codifier :
Bloc S21.G00.51.012
Code 023 : Jours de RTT monétisésmonétisés : Il s'agit de renseigner le nombre d'heures équivalentéquivalent aux jours de rachat RTT. A titre d'information, la journéejournée de RTT vaut 7 heures. Indiquez la rubrique NBHRSRTT.MONTANT
Le code 026 n'est pas àà renseignerrenseigner.
Bloc S21.G00.51.013
Code 023 : Valeur des jours de RTT monétisésmonétisés : Il s'agit de renseigner le montant des jours de RTT rachetés.rachetés. Indiquez la rubrique VALRTT.MONTANT
Code 026 : Cette zone doit contenir la valeur brute des heures supplémentairessupplémentaires & RTT NON IMPOSABLE. Pour cela, indiquez la rubrique H_MTSUPEXO.BASE
Le code 026 n'est plus à renseigner.
La rubrique H_MTSUPEXO.BASE est désormais à renseigner dans le bloc 58 Élément de revenu calculé en net
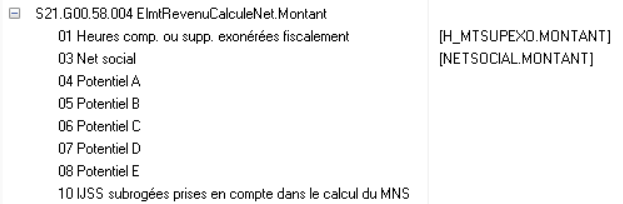
La rubrique H_MTSUPEXO est la rubrique qui calcule le montant NET des heures & RTTdes nonjours imposable.RTT. Cette rubrique est composéecomposée de trois formules :
-
BASE :
IlATTENTION, il s'agitdudemontantremplirbruticidesle nombre d'heures&équivalent au nombre de jours de RTTnon imposable. C'est donc bien cette formule que l'on met dans le code 026rachetés. -
TAUX : Il s'agit du
taux à appliquer pour convertir lemontantenduNETrachat d'1 jour de RTT. -
MONTANT : Il s'agit du montant net des
heures &jours RTTnon imposable.rachetés.
Bloc S21.G00.52.002
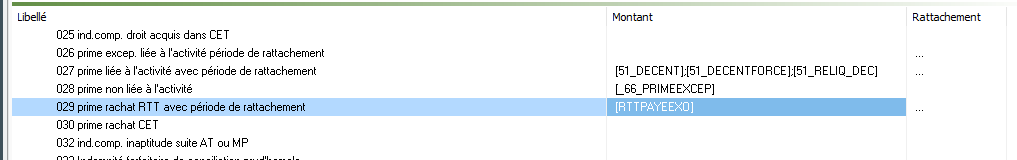
Code 029 : doit contenir le montant verséversé au titre des jours de RTT non pris, y compris la part qui n’n’est pas exonéréeexonérée fiscalement.
Indiquez donc la rubrique RTTPAYEEXO RTTPAYEEXO
Gestionnaire de régimerégime
En fonction du nombre de salariés,salariés, la codification sera différentedifférente dans le gestionnaire de régime.régime.
Entreprise de moins de 20 salariés salariés :
Deux cotisations sont àà ajouter :
- REDUCRTTSAL : CTP 096, Code cotisation 114
- REDUCRTTPAT : CTP 097 Code
exonérationexonération 021
Entreprise de 20 salariéssalariés àà moins de 250 salariéssalariés :
Un seule cotisation àà ajouter :
- REDUCRTTSAL : CTP 096, code cotisation 114
- REDUCRTTPAT : CTP 097, code cotisation 021
En effet, il n'y a pas de déductiondéduction patronale pour les jours de RTT rachetéracheté (contrairement aux heures supplémentaires)supplémentaires).
un complémentcomplément a étéété ajouté,ajouté, une déductiondéduction est àà appliquer pour les entreprises entreprises de 20 àà 249 salariés.salariés.
déductiondéduction forfaitaire de 0.50€50€ par heure supplémentairesupplémentaire
Entreprise de plus de 250 salariéssalariés :
Une cotisation àà ajouter :
- REDUCRTTSAL : CTP 096, code cotisation 114
VérifiezVérifiez la codification des rubriques suivantes :
- VALRTT : Valeur des jours de rtt
rachetésrachetés
- NBHRSRTT : Nombre d'heure de rachat RTT

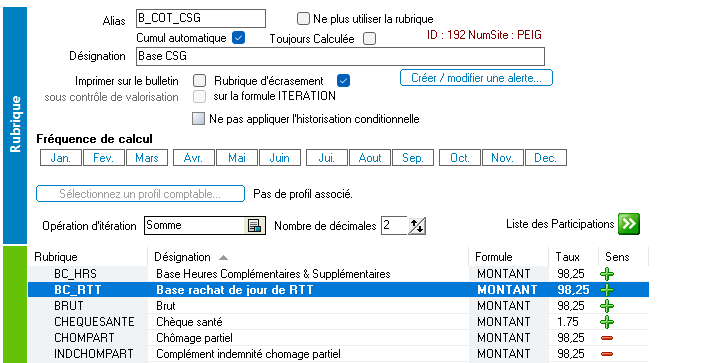
- B_COT_CSG : Base CSG et B_COT_CRDS : Base CRDS
Ajouter la rubrique BC_RTT.MONTANT et saisir le taux de 98,25% (utilisez la touche virgule et pas le point décimal)décimal)
Utilisation
Il suffit de saisir la rubrique de paye RTTPAYEEXO :
- En base indiquer le nombre d'heures
équivalent.équivalent. - En taux, la valeur pour une heure
Il n'est pas possible de saisir le nombre de jour car la déductiondéduction patronale àà besoin de l'équivalentéquivalent en heure.
Attention, si le plafond est dépassé,dépassé, il conviendra de saisir le surplus dans la rubrique RTTPAYENEXO, il n'y aura pas de calcul automatique.
Si vous avez déjàdéjà créécréé une rubrique avec un calcul spécifiquespécifique pour le rachat des jours, il suffit de l'ajouter dans la rubrique itérativeitérative VALRTT. Attention dans ce cas, n'oubliez pas le cas échéantéchéant de la retirer de la rubrique VALHRSSUP ou VALHRSCOMP.
Correctifs gestionnaire de rubrique 60
la rubrique RTTPAYENEXO a étéété désactivéedésactivée car elle est inutile. En effet, comme pour les heures supplémentaires,supplémentaires, la limite d'exonérationexonération (7500€7500€ net et 8037€8037€ brut) est uniquement fiscale. L'exonérationexonération des charges n'a pas de limite.
Correctifs gestionnaire de rubrique 61
Ajout de la rubrique H_MTSUPEXOIMP