
Comptabilisation des Travailleurs Handicapés
Étude de cas
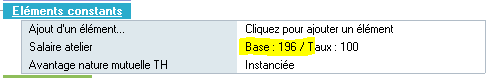
Le salaire direct est alimenté par le salaire atelier dans les éléments constants => dans le brut, on obtient 121.23 €
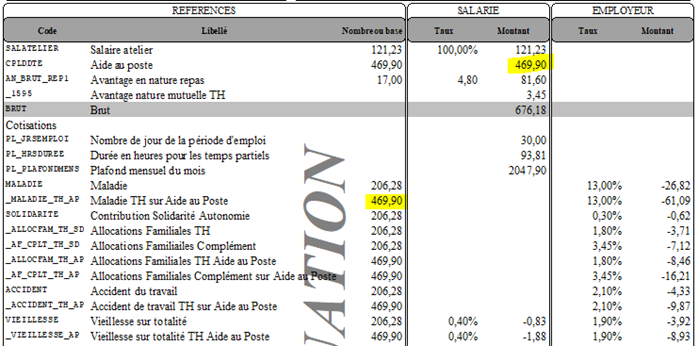
La base de cotisation impactant l’ESAT est de 206.28 € car des rubriques de paye viennent l’augmenter
(121.23 + 81.60 + 3.45 = 206.28 €)
- Question N°1 : Comment faire pour que les comptes 6431000 « Rémunération à la charge de l’ESAT » et 6432000 « Aide au poste » soient bien ventilés comptablement ?
-
Question N°2 : Comment s’assurer que les charges soient également bien ventilées entre la part appartenant au salaire direct et celle appartenant à l’aide au poste ?
CONTEXTE
Nb heure payée : 93.81
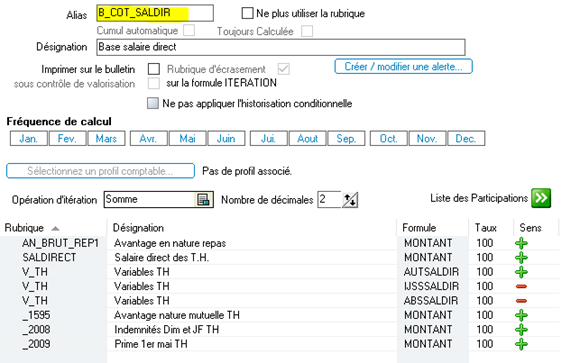
La base de cotisation BC_SALDIR est alimentée par la rubrique B_COT_SALDIR telle que :
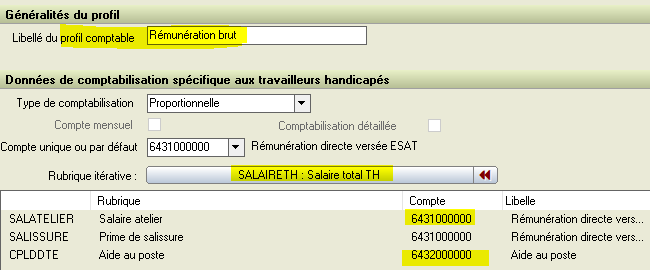
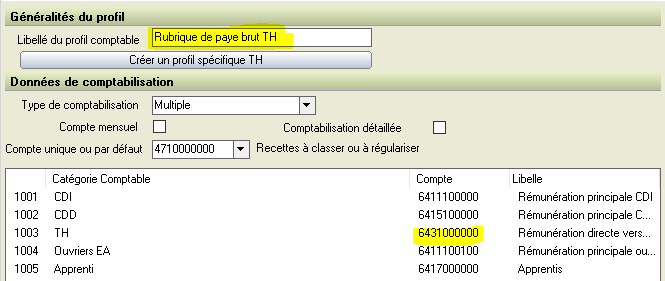
Le profil comptable de Rémunération brut est codifié tel que :
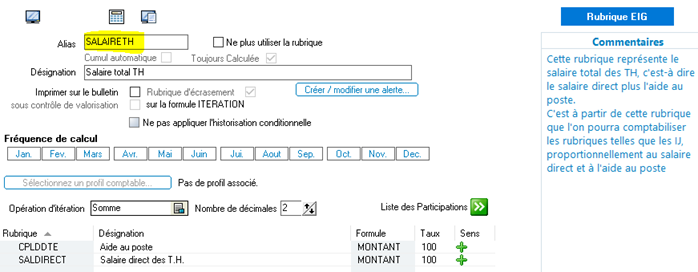
On constate dans l’historique de paye que :
- L’aide au poste dans le brut ou en base de cotisation = 469.90 €
- Le salaire direct dans le brut =121.23 € et en base de cotisation = 206.28 €
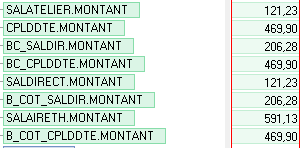
Problématique : sans codification spécifique pour gérer la comptabilisation, les rubriques de paye dans le brut seront comptabilisées proportionnellement au salaire direct et à l’aide au poste et nous n’aurons donc pas 206.28 € dans le compte 643100, ni 469.20 € dans le compte 643200
Réponse à la 1ère question :
Proposition de paramétrage spécifique pour la comptabilisation du salaire direct et de l’aide au poste dans ce contexte :
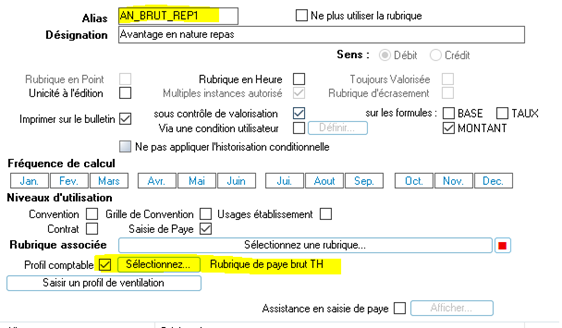
- Créer un profil comptable reprenant celui de la Rémunération brut, sans profil spécifique pour les TH et en renseignant pour la catégorie comptable TH que le compte du salaire direct :
- Associer ce profil comptable à toutes les rubriques de paye brut qui doivent se comptabiliser dans le compte 6431000 :
Réponse à la 2nde question :
Proposition de paramétrage spécifique pour la comptabilisation des charges entre la part appartenant au salaire direct et celle appartenant à l’aide au poste : (cela dépend de la codification du régime de cotisation)
- Pour les cotisations dont les bases sont distinguées entre le salaire direct et l’aide au poste telle que la maladie par exemple :

Il convient d’affecter un profil comptable distinct à la cotisation MALADIE et à la cotisation _MALADIE_TH_AP
Exemple :
-
- Le profil comptable « Sécurité Sociale » sans profil spécifique TH - 6451100 à la MALADIE
- Le profil comptable « Sécurité Sociale Aide au poste » sans profil spécifique TH - 6451110 à la _MALADIE_TH_AP
- Pour les cotisations dont les bases doivent être ventilées au prorata du salaire direct et de l’aide au poste telle qu’une cotisation Sécurité sociale ayant pour base BC_BRUT_URSSAF par exemple :
-
- Créer une rubrique itérative telle que :
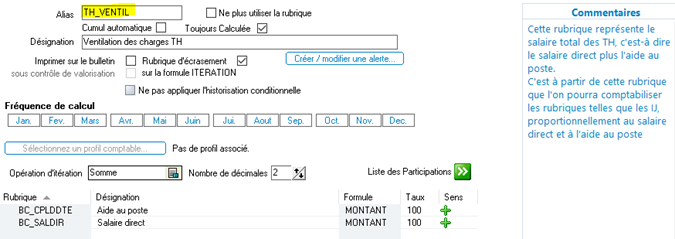
- Associer à la cotisation le profil comptable « Sécurité Sociale » avec profil spécifique TH paramétré tel que :
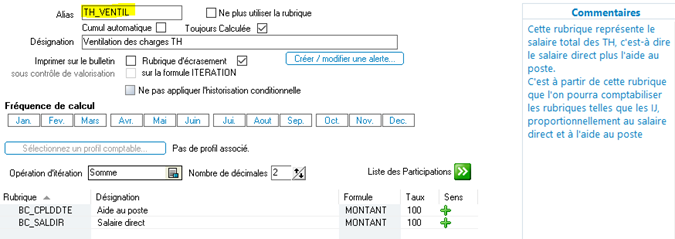
- Créer une rubrique itérative telle que :
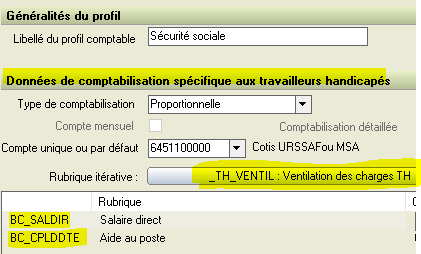
Renseigner les comptes 6451100 pour BC_SALDIR et 6451110 pour BC_CPLDDTE